
 Основные записи материалов

Использование
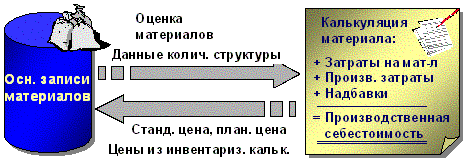
Затраты на материал отражаются в подробной ведомости как позиции калькуляции типа M. Эти позиции определяются автоматически в калькуляции материала с количественной структурой. В единичной калькуляции (то есть в калькуляции без количественной структуры или в узловой калькуляции) материалы вводятся вручную как позиции типа M.
Для определения цен на материалы для задач калькуляции могут использоваться данные по этим материалам, содержащиеся в основной записи материала. Кроме того, результаты калькуляций материалов могут переноситься в основные записи соответствующих материалов.
Помимо этого, основная запись материала содержит информацию по управлению разузлованием и заготовке материала, подвергаемого калькуляции.
Возможности
Основная запись материала
содержит всю информацию, необходимую для управления материалом.
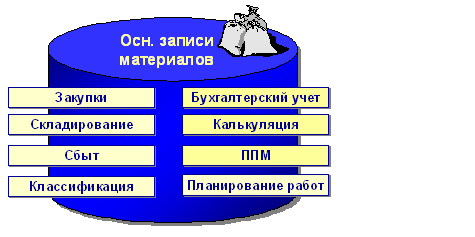
Эти данные организованы в ракурсы.
Ракурсы соответствуют
 функциональным
сферам компании, в которых
используется материал.
Для калькуляции материала
наибольшее значение имеют
ракурс
калькуляции,
ракурс
бухгалтерского учета и
ракурс
ППМ.
Калькуляция использует данные из ракурсов бухгалтерского учета и калькуляции основной записи материала для решения следующих задач:
● определение цены на материалы, заготавливаемые на стороне (в соответствии со стратегией оценки для оценки материала);
● присвоение затрат на материал виду затрат с помощью класса оценки;
● поиск валюты и единицы измерения цены калькуляции;
● установление параметров для вычисления надбавок для определенных материалов;
● определение размера партии для калькуляции.
Калькуляция использует данные из ракурсов калькуляции и ППМ основной записи материала для решения следующих задач:
● выбор параметров для определения спецификаций и технологических карт (только в случае калькуляции с количественной структурой), таких как спецификация и технологическая карта или вариант изготовления;
● выбор параметров для определения данных калькуляции для других заводов (специальная заготовка в калькуляции).
Калькуляция материала предоставляет следующую информацию в ракурс бухгалтерского учета основной записи материала:
● стандартные цены на материал для материалов с кодом управления ценой стандартная цена;
● цены согласно налоговому законодательству и торговому праву для оценки запасов 1, 2, 3;
● прочие плановые цены 1, 2, 3.
● Управление разузлованием в калькуляции с количественной структурой
● Оценка количественной структуры в калькуляции с количественной структурой
● Создание позиций калькуляции в единичной калькуляции
● Оценка позиций калькуляции в единичной калькуляции
Для получения дополнительной информации об основной записи материала см. следующие разделы документа LO Основные записи материалов:
●
Основные записи
материалов и
Основная запись
материала
●
Создание основных
записей материалов и
Создание основной
записи материала
●
Оценка материала и
Определение
раздельной оценки