Дифференциация производственной
себестоимости

Определение
Этот отчет позволяет выполнить следующее:
● просмотреть добавленную стоимость для каждого уровня производства;
● сравнить калькуляции материалов.
Использование
Типичными элементами затрат в дифференциации производственной себестоимости являются сырье, собственные работы, работы со стороны, косвенные затраты на материал и т.д. Структура элементов производственной себестоимости определяется в пользовательской настройке. Дополнительную информацию см. в руководстве по внедрению Контроллинга затрат на продукт: Планирование затрат на продукт ® Основные настройки калькуляции материала.


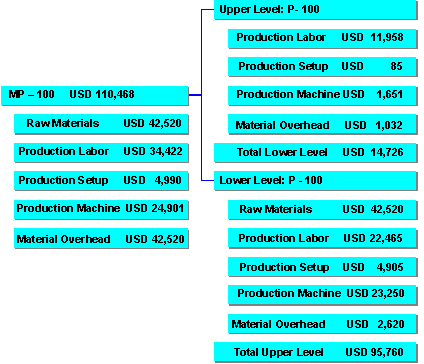
В данном примере себестоимость произведенной продукции присвоена пяти элементам затрат (сырье, трудовые издержки, наладка производства, машинное производство и косвенные затраты на материал). Эта структура позволяет перенести в калькуляцию материала P-100 затраты на узлы 100-100, 100-200 и т.д. в качестве затрат на сырье, производственных затрат, косвенных затрат и т.д, а не затрат на материал.
Таким образом, дифференциация затрат позволяет анализировать добавленную стоимость на каждом уровне производства. Система позволяет переключить систему отчетов с основного уровня калькуляции на нижний уровень.
● Отчеты основного уровня позволяют просмотреть затраты на узлы 100-100, 100-200 и т.д. для материала P-100. Затраты на нижестоящие узлы складываются для получения итогового значения предыдущего уровня.
● Отчет предыдущего уровня позволяет просмотреть затраты на материал P-100 иным способом. В этом отчете затраты на узлы 100-100, 100-200 и т.д. развертываются по элементам затрат. Затраты на узлы складываются, составляя итоговое значение для основного уровня.