
 Последовательность калькуляции

Использование
На следующем рисунке показаны возможные виды калькуляции и этапы производственного цикла, на которых эти калькуляции создаются, а также используемые для этого функции.

Если планируется новый продукт, для которого в системе нет основных данных, то можно выполнить первоначальное планирование и планирование затрат путем создания узловой калькуляции. Дополнительную информацию см. в разделе Ссылочно-моделирующая калькуляция.
Когда впоследствии будут созданы первичные основные данные (например, основные записи материалов), для планирования вручную себестоимости произведенной и реализованной продукции можно будет использовать калькуляцию материалов без количественной структуры, а в качестве образца - узловую калькуляцию. Более подробная информация содержится в разделе Калькуляция материалов без количественной структуры.
При наличии основных данных (например, спецификаций и технологических карт) можно создать калькуляцию материалов с количественной структурой, которая автоматически вычисляет по существующим данным себестоимость произведенной и реализованной продукции. Более подробная информация содержится в разделе Калькуляция материалов с количественной структурой.
Возможности
Калькуляция может создаваться в течение финансового года в различное время и для различных целей:
● в начале финансового года или нового сезона
○ для планирования и моделирования новых продуктов или услуг (узловая калькуляция);
○ для вычисления тарифов оценки материалов, которые будут произведены (плановая калькуляция, калькуляция запаса).
● В течение финансового года
○ с целью обеспечения информации об изменениях затрат (текущая калькуляция);
○ для учета технических изменений и их влияния на затраты (нормативная калькуляция).
● До подготовки баланса следует определить методы оценки материалов запаса согласно налоговому и торговому праву (калькуляция запаса).
В следующей таблице приведены различные калькуляции и указано их назначение.
Вид калькуляции |
Назначение калькуляции |
● Планирование и моделирование новых продуктов и услуг; ● Анализ Что если. |
|
● Оценка плановой количественной структуры с плановыми ценами; ● Вычисление стандартных цен для оценки материалов со стандартной ценой. |
|
● Оценка текущих количеств по плановым ценам; ● Калькуляция материалов в течение финансового года с целью анализа изменений затрат. |
|
● Оценка текущих количеств по текущим ценам; ● Калькуляция материалов в течение финансового года с целью анализа изменений затрат. |
|
● Оценка фактических количеств согласно налоговому и торговому праву; ● Установление принципов оценки запасов. |
На следующем рисунке приведены используемые при калькуляции количественные структуры и цены, а также назначение соответствующих калькуляций.
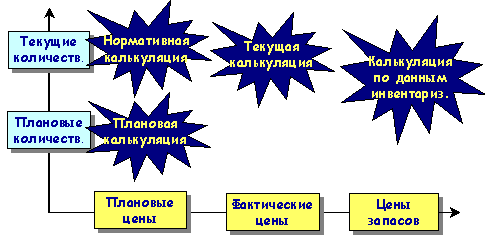
Варианты калькуляции используются для определения цели калькуляции и используемых количеств и цен. Вариант калькуляции - это центральный управляющий ключ калькуляции. С помощью различных параметров настройки варианта калькуляции, можно задать подлежащую оценке количественную структуру и используемые цены. По сути, нужно указать, является ли калькуляция плановой, нормативной, текущей или калькуляцией по данным инвентаризации. Для получения более подробной информации см. Подготовка калькуляции: пользовательская настройка .